Domain ndnc.de kaufen?
Wir ziehen mit dem Projekt
ndnc.de um.
Sind Sie am Kauf der Domain
ndnc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ndnc.de kaufen?
Wann 37b anwenden?
Die Regel 37b wird angewendet, wenn ein Steuerpflichtiger bestimmte Einkünfte nicht in seiner Steuererklärung angegeben hat, obwohl er dazu verpflichtet war. Dies kann beispielsweise der Fall sein, wenn Einkünfte aus Kapitalvermögen oder Mieteinnahmen nicht angegeben wurden. Die Regel 37b ermöglicht es dem Finanzamt, die Besteuerungsgrundlage zu schätzen und entsprechende Nachzahlungen festzusetzen. Es ist wichtig, alle Einkünfte korrekt in der Steuererklärung anzugeben, um eine mögliche Anwendung der Regel 37b zu vermeiden. Falls die Regel 37b angewendet wird, sollte der Steuerpflichtige die Schätzung des Finanzamts überprüfen und gegebenenfalls Einspruch einlegen. **
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **

Ähnliche Suchbegriffe für 37b
Top-Angebote
Produkte zum Begriff 37b:
-
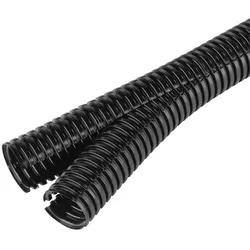
Fränkische Spiralschlauch 2PPSM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=41,4 mmInnendurchmesser=31 mmWerkstoff=Polypropylen (PP)Einsatztemperatur=-40..105 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=110 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...350,00 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
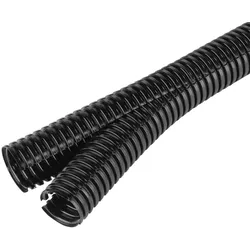
Fränkische Spiralschlauch 2PAFM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V0Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=neinHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...730,48 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
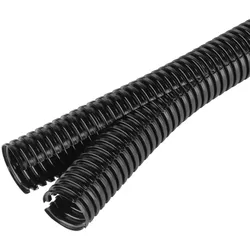
Fränkische Spiralschlauch 2PANM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=40 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...582,04 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PASM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=neinUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...628,46 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **

Wie kann die mobile Optimierung einer Webseite dazu beitragen, die Benutzerfreundlichkeit und das Ranking in Suchmaschinen zu verbessern?
Die mobile Optimierung einer Webseite sorgt dafür, dass sie auf mobilen Geräten wie Smartphones und Tablets gut lesbar und benutzerfreundlich ist. Da immer mehr Nutzer über mobile Geräte auf das Internet zugreifen, verbessert eine mobile optimierte Webseite die Nutzererfahrung und erhöht die Wahrscheinlichkeit, dass Besucher auf der Seite bleiben und interagieren. Suchmaschinen wie Google bevorzugen mobile optimierte Webseiten und belohnen sie mit einem höheren Ranking in den Suchergebnissen. **
Wie beeinflusst die Optimierung für Suchmaschinen das Ranking einer Webseite?
Die Optimierung für Suchmaschinen verbessert die Sichtbarkeit einer Webseite in den Suchergebnissen. Durch die Verwendung relevanter Keywords und qualitativ hochwertiger Inhalte steigt das Ranking der Webseite. Zudem werden technische Aspekte wie Ladezeiten und mobile Optimierung berücksichtigt, um die Benutzererfahrung zu verbessern und das Ranking zu erhöhen. **
Top-Angebote
Produkte zum Begriff 37b:
-
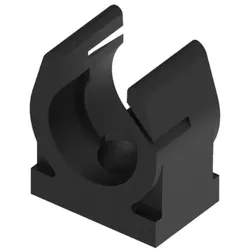
Fränkische Befestigungsclip 2CNPA-37BGeeignet für Rohrdurchmesser=37 mmGeschlossen=neinGeeignet für Schutzschläuche=jaWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=sonstigeAnreihbar=neinMax. Anzahl der Rohre=1Befestigungsart=SchraublochMit Einlage=neinMit Mauerdichtung=neinFarbe=schwarzEinsatztemperatur=-45..120 °CHalogenfrei=jaUV-beständig=ja40,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PPSM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=41,4 mmInnendurchmesser=31 mmWerkstoff=Polypropylen (PP)Einsatztemperatur=-40..105 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=110 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...350,00 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PAFM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V0Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=neinHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...730,48 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Wann 37b anwenden?
Die Regel 37b wird angewendet, wenn ein Steuerpflichtiger bestimmte Einkünfte nicht in seiner Steuererklärung angegeben hat, obwohl er dazu verpflichtet war. Dies kann beispielsweise der Fall sein, wenn Einkünfte aus Kapitalvermögen oder Mieteinnahmen nicht angegeben wurden. Die Regel 37b ermöglicht es dem Finanzamt, die Besteuerungsgrundlage zu schätzen und entsprechende Nachzahlungen festzusetzen. Es ist wichtig, alle Einkünfte korrekt in der Steuererklärung anzugeben, um eine mögliche Anwendung der Regel 37b zu vermeiden. Falls die Regel 37b angewendet wird, sollte der Steuerpflichtige die Schätzung des Finanzamts überprüfen und gegebenenfalls Einspruch einlegen. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Ähnliche Suchbegriffe für 37b
-
Fränkische Spiralschlauch 2PANM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=40 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...582,04 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PASM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=neinUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...628,46 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkau, Leon: Cloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-RichtlinieCloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-Richtlinie , Cloud-Computing-Verträge bereiten bei der Rechtsanwendung Probleme. Leon Balkau zeigt auf, wie die Digitale-Inhalte-Richtlinie dem entgegengewirkt hat und an welchen Stellen weiterhin Unsicherheiten bestehen werden. Er hinterfragt, ob die Richtlinie ein geeignetes Leistungsstörungsrecht enthält und hinsichtlich des unternehmerischen Verkehrs verallgemeinerungsfähig ist. Dafür sind Kriterien aufzustellen und diese entsprechend zu subsumieren. Daran knüpft er die Frage an, weshalb der deutsche Gesetzgeber die Europäisierung des Privatrechts bei der Umsetzung beendete. Ein europarechtlicher Exkurs stellt klar, dass dies nicht auf unionaler Ebene passieren konnte, sodass sich der Fokus auf die deutsche Umsetzungsstrategie konzentriert. Cloud computing contracts cause problems in the application of law. Leon Balkau shows how the Digital Content Directive has counteracted this and where uncertainties will continue to exist. He questions whether the directive contains a suitable law on performance disputes and is nevertheless generalizable with regard to business transactions. Criteria must be established for this and these must be subsumed accordingly. He raises the question of why the German legislator ended the Europeanization of private law during implementation. An excursus on European law makes it clear that this could not happen at Union level, so that the focus is on the German implementation strategy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250414, Titel der Reihe: Schriften zum Internationalen Privatrecht und zur Rechtsvergleichung#Band 057#, Autoren: Balkau, Leon, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 310, Keyword: Bürgerliches Recht; Cloud-Computing; Cloud-Computing, Digitale-Inhalte-Richtlinie, Umsetzungsstrategie, Unternehmerverkehr, Europäisches Privatrecht; Digitale-Inhalte-Richtlinie; Europäische Union; Europäisches Privatrecht; IT-Recht; Kautelarpraxis; Privatrecht; Rechtswissenschaft; Umsetzungsstrategie; Unternehmerverkehr; Vertragspraxis, Fachschema: International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 160, Höhe: 22, Gewicht: 567, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
-
Wie kann die mobile Optimierung einer Webseite dazu beitragen, die Benutzerfreundlichkeit und das Ranking in Suchmaschinen zu verbessern?
Die mobile Optimierung einer Webseite sorgt dafür, dass sie auf mobilen Geräten wie Smartphones und Tablets gut lesbar und benutzerfreundlich ist. Da immer mehr Nutzer über mobile Geräte auf das Internet zugreifen, verbessert eine mobile optimierte Webseite die Nutzererfahrung und erhöht die Wahrscheinlichkeit, dass Besucher auf der Seite bleiben und interagieren. Suchmaschinen wie Google bevorzugen mobile optimierte Webseiten und belohnen sie mit einem höheren Ranking in den Suchergebnissen. **
-
Wie beeinflusst die Optimierung für Suchmaschinen das Ranking einer Webseite?
Die Optimierung für Suchmaschinen verbessert die Sichtbarkeit einer Webseite in den Suchergebnissen. Durch die Verwendung relevanter Keywords und qualitativ hochwertiger Inhalte steigt das Ranking der Webseite. Zudem werden technische Aspekte wie Ladezeiten und mobile Optimierung berücksichtigt, um die Benutzererfahrung zu verbessern und das Ranking zu erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.